發表文章

小試牛刀:利用 AutoGPT 預測貨幣走勢

圖片
雖然香港不能直接使用 ChatGPT,但人工智能和ChatGPT幾乎每天都在新聞媒體出現,而人工智能科技更是幾乎每個星期都有新的突破,當中最新的話題是 AutoGPT 。相比於 ChatGPT 或 POE 的 ChatGPT 機械人,AutoGPT 需要較強的技術背景去設定,但聽起來比 ChatGPT 利害得多,於是我就對 AutoGPT 進行了一個小實驗,感受一下科技為生活帶來甚麼衝擊。 這次的實驗題目是利用新聞網站的文章去預測貨幣走勢,我的設定如下: 理解  DailyFX 的文章 預測 USD/JPY, EUR/USD, GBP/USD 和 AUD/USD 四個貨幣組合下星期的走勢 首先我向 ChatGPT 問了同一個問題,一如所料,ChatGPT 3.5 不會主動去爬網站文章,亦不能理解較複雜的指令,某些問題 (例如是投資) 它根本不會回答。 於是我把同樣的問題拋給 AutoGPT,AI 馬上就提出一個行動計劃,並到指定網站爬文。 由於是實驗關係,我只需要 AutoGPT 簡單地調查,而它很快就給出答案,並把分析寫入一個文字檔案: 從上圖所見, AI 給出我們的預測是美元走弱、歐元和英鎊走強、澳元/美元資料不足。 首先,這個預測是符合我自己對近期外匯市場的理解。例如近期的美國市場數據,可見就業市場放緩,亦傳來快要停止加息甚至蘊釀減息的消息。至於歐元和英鎊一向走勢相似,今年的 YTD 可見主要貨幣兌美元都有不錯的升幅,而我相信這個走勢會持續。 第二樣有趣的事情是澳元,即使 AI 從文章理解到美元是弱勢,但它未有從文章了解到澳元的走勢,所以就著 AUD/USD 的預測是 Further analysis required,而不是交功課式的 Bullish。事實上,在 AutoGPT 的思考紀錄中可見,它一直要求閱讀更多的資料去獲取更準確的預測,更建議到 Investing.com 和 Reuters 爬文,理解這四個貨幣組合的歷史數據去進行更深入的分析。 一如網民分享,整個過程我大部份是觀察著它自行對答,它按著非常合理的思維自行推導出下一步,相比 ChatGPT 更先進和更有智能,這一點是非常利害。至於它是否如網絡文章所言,可以幾分鐘就做好一個網站、一份Competitor Research 呢?我是同意它可以做到這些事情,但不會是幾分鐘、自動做好,要...

開拓被動收入:賣相賺錢可行嗎

圖片
要財務自由,首先要有被動收入,除了收股息、債息,還有甚麼方法?Google 被動收入,熱門的結果都是開個 Blog 或 VBlog、賣圖庫相片 (Stock Photos)、做 Micro influencer、寫電子書等,到底這些方法可以賺到多少被動收入? 我幾年前開始嘗試賣相片,由於不是青春少艾、只有啤酒肚沒有事業線,開不到 Patreon,唯有嘗試坊間流傳的圖庫相片,比較有名的是 Shutterstock、Getty Images 這些公司。做法很簡單,只需開設戶口,上載相片和打入描述和關鍵字,提交後就會經它們的團隊審核,如果通過審核就可以成為海量圖庫相片的其中一張,等待有緣人下載。 我並非專業攝業師,只是偶然行山和拍照順道把相片上載,十之八九會被評審拒絕。原因不外乎拍攝技巧拙劣、相片質素不足。後來,自己對攝影開始有要求,開始提升自己的器材和技巧,通過相片審核便變得簡單,更大的難關是如何在云云圖庫相片中得到青睞,從而收到錢。 於是,我開始在 Youtube 看一些關於圖庫相片的賺錢心得,包括: 相片素材是實用為主,而非美觀先決。 即使一張相片很受歡迎,也不會有大量下載 (除非有極特殊的 原因 ),必須依靠長尾定律。 同是長尾定律,要涉獵大量不同的題材。 隨著科技發達,近年即使手機相片也能符合圖庫公司的要求,又有平台幫助內容創作者同步上載相片到不同的圖庫,利用人工智能自動推薦關鍵字 (多數是付費服務),圖庫相片的拍攝、使用和心得分享已蛻變成一個工業。那麼,實際上賺到多少錢? 以 Shutterstock 為例,前一兩年修改了每張相片的價錢。 定價模式 有點複雜,例如相片下載總量有不同等級,越高級每張相收到的錢則越高;下載總量按年計算,即每年一月會自動回到最低等級;按顧客購買的相片版權類別,會收到不同份額的錢。如果是我這類偶然拍照上載、圖庫數量只有幾百張的低級內容創作者,每張下載相片收到的錢大約是 US$0.1 ,即是港幣 7 毫子。我在 Shutterstock 目前錄得 194 個下載,部份收入是舊制得來 (比 US$0.1 高),累積的收入是美金 $34.18。 Shutterstock 定下首次最低取款金額是 US$35,因此我到目前為止仍然未實質收回一毫的收入,而 Shutterstock 已是眾多圖庫中下載量最好的,或者說除了 Shutterstock...

大行預測如常失效,展望 2023 投資主題

圖片
年初寫過一篇 " 2022 美股大市預測,我們在看甚麼? ",指出大行對股票及股市的預測是如何不準確。回顧風高浪急的 2022,雖然還有幾個交易日,但幾乎可以肯定大行預測如常地失效。 上圖是大行在去年年尾的預測,最熊的 Morgan Stanley 預測 8% 的跌幅,目標4400。執筆之時 SPX 報 3844.81,跌19.5%。由此可見,2023 大行預測甚麼,其實也不再重要,明年今日,我們姑且看看下圖結果又如何: 2023 投資主題 事實上,每年都會發生令人意想不到的事,當然俄烏戰爭比往年更為黑天鵝。即使大行精英雲集,數據模型如何利害,要準確預測指數在某一天的數值,大概和預測一年後溫度的難度相若。相對而言,我更感興趣的是下年應該投資甚麼主題,以下整合了幾個網絡觀察的建議,供各位自行判斷: 首先,有幾個頗具共識的展望: 經濟衰退發生機會很高 地緣政治持續緊張 中國加快復常 日圓隨黑田東彥任期屆滿,將有明顯轉向 從上述四個展望,得出幾個主題 (不構成任何投資建議): 全球糧食危機 烏克蘭是全球糧食生產重鎮,俄烏戰事嚴重影響烏克蘭的糧食出口,隨著局勢緩和,糧食危機或可稍稍放緩,但戰事影響深遠,也調整著各國的糧食出入口政策。糧食價格 預期上漲 ,相關投資產品包括 農業 ETF 、 肥料股票 等。 日圓加息走強 一般認為,黑田東彥明年四月任期屆滿會結束日本維持多年的弱日圓政策,近日亦有不少 訊號 令市場加強相關的印象。由於 2022 年初日圓貶值的情況苑如提款機,已跌得過於誇張,市場相信日圓即使輕微加息,或展示結束寛鬆貨幣政策,亦有大幅提振日圓的作用。相關投資產品包括兌換日圓、外幣定期、 適當 利用外匯孖展沽售 USD/JPY。 半導體戰爭持續 2022 年尾傳出 巴菲特掃貨台積電 ,令半導體主題再次炒熱。事實上,台積電和中美角力這個主題在俄烏戰爭展開後一直盤鋸新聞頭版,各國在半導體研發不遺餘力,明顯是其中一個極具競爭的戰場。我對這個範圍認識不深,只能鸚鵡學舌地總結幾句:掌握光刻技術生產的 ASML 和掌握優秀良率技術的台積電始終是行業龍頭,因此如對這主題有興趣,大概都是跟從巴老的腳步。 金價和銀價有望上升,繼續扮演衰退的避險平台角色 金銀對沖美元是傳統智慧,而近幾年人們常談論傳統智慧是否失效,這就留待各位判斷。然而,單從技術面觀看 XAU 周線圖...

Cash out 的重要性:Mark Minervini 的個案研究

圖片
FTX 破產令幣圈損手爛腳,類似 " 5年狂賺18倍後瞬間歸零 " 的報導常常出現,提醒了定期 Cash out 的重要性。 這類報導的故事大致格局如下: 看到致富時機,在較早的時間投入資金,並很快獲利 在獲利後市場才大肆報導,大量金錢湧入把該項目價格推升,乘著複利效應,主角資產翻倍 錢滾錢計劃順利,也有很多人參與其中,開始有 too big to fall 的想法 項目突然出現問題,人踩人情況出現,視乎情況可能取回部分利潤,最壞情況是歸零甚至負債 討論重點不是虛擬貨幣,所以不談論虛擬貨幣能否提現,會否被當地視為洗黑錢等情況,上述格局在股票投資,甚至其他投機項目 (例如炒 iPhone)也可能適用。 說穿了這也是個風險管理的題目,所以我還是會參考大神 Mark Minervini 的操作。大家還記得去年自己的投資成績嗎?Mark Minervini 2021 年再玩美國投資冠軍大賽,並以 +334.8% 的回報再次 獲勝 。他在賽後上載了相關操作的 Audit Report ,以下是他的月結表: 是的,他在二月份已經把近一半的資金取出,而三月份亦順利取得約三成的增幅。這個比賽 2020 年是由 George Tkaczuk 以 +119% 勝出,以 MM 用 1.2M 參賽計算,他在四月份已取得 1.7M + 900k = 2.6 M 的成績,換句話說已經大約做到 +120%,餘下月份即使不做任何操作,可能也足夠勝出賽事。 事實上,2021 年是非常波動的一年,即使是MM大神,五月、七月的成績也是少得可憐的增長,但我認為更值得討論是他二月份的操作。每當討論到提取資金的時候,我們很容易會說形勢大好,亦看到市場氣氛很好,現時把資金抽走豈不是浪費了發達機會?如果 MM 二月份沒有抽走資金,三月份繼續跑出 30%的回報,那麼他的總回報相信會更為驚人!以他的級數去大約評估未來一個月市場氣氛,我相信會有頗高的準確度,令我傾向相信他是刻意在氣氛好的時間用較少的資金去打拼回報。 MM 的成績表另一個很重要的觀察,是他在 12 個月也沒有輸錢,這是非常難得的,亦是傳說中的投資教條: Never lose money。知易行難,要不輸錢除了要 控制注碼 、極具眼光,也要很有紀律。話說回來,當賺到回報的時候提取資金,也提供了更多的機會去讓你減少總回報的風險,又再次肯定...

英鎊大跌的原因、展望和投資機會

圖片
美國極鷹的加息走勢,令多國匯價大幅下跌。英鎊自2022年1月份下跌已近20%,上星期更一度跌至兌美元 1.035   的震撼低位。英國是近年香港人移民首選,匯價大幅調整自然引起很多人關注。已移英置業的朋友當然想知道縮水了的身家可否價值重現;未前往的朋友也想知道應否"趁低行動",把港元資產換成英鎊;留在香港的朋友,亦會思考利用仍然掛勾極強美元的港幣,會有哪些投資機會。 為何英鎊會大跌? 除了極強美元加息的背景外,彭博上周的文章 UK Pension Strategy That Gilt Market Relied On Becomes Big Risk  解釋了上周的超大波動跟英國新首相 Liz Truss 的減稅方案有密切關係。有留意相關新聞的朋友,都會知道市場普遍不同意英國政府的減稅方案,IMF 更 公開呼籲 英國審慎行事,明顯市場對新政府的財政策略馬上就失去了信心。 不幸的是,英國有不少退休基金在過去十年低息環境開展了所謂的 Liability-Driven Investment (LDI),簡而言之是一種高槓桿的投資產品。當國債的債息上升,相關的 LDI 就會被"call 孖展",退休基金如果沒有流動資金應付,就要出售資產補倉。 一般而言,即使在加息周期,這個過程也是相對緩慢,例如幾個星期,甚至幾個月,才會發生。可是,由於市場對英國政府已失信心,減稅方案公布引發市場恐慌,英鎊隨之急跌而令債息上升,退休基金面臨幾小時 call 一次孖展的爆倉危機,唯有瘋狂出售資產補倉,最後出現了史詩級的拋售潮。 退休基金的存活關乎社會穩定,英國央行自然是出手救援。原本英國央行的路線是慢慢縮減資產負債表,但上星期為了穩定市場,唯有轉過來聲稱 不設上限 買債。英鎊在隨後幾天出現反彈,但這個狀況會持久嗎? 很多人認為上周末的上升純粹是技術反彈,畢竟在 9月26日 GBP/USD 的日線 RSI 已跌至 12,技術面反彈也是情理之中。事實上,撇開技術指標不談,我們更應思考英央行的干預有沒有解決到問題的主因: 應對美國不斷加息、英國國內通漲高企,會否加息去減低息差? 令市場失信心、債息爆升的減稅方案,會否撇回? 首先回到極強美元的主題,英國必須大幅加息才可追回息差;而即使英鎊快要爆發史詩級危機,似乎未見到英國政府打算 U-turn 的訊號 (更新:...

美股今天開市嗎?

圖片
要成為一位投資高手,除了懂得控制風險和選對投資物,自律常常是一項重要的條件。自律除了嚴守止蝕,還包括摒除賭仔心態,如果你能夠在過去一年風高浪急的市況下,始終等待著時機,沒有半點壓力或者意慾隨便入市,那你很可能已經是一名高手。 雖然我距離投資高手仍有極大的差距,但我一直嘗試著減少操作,亦深明這樣可以減少自己的虧損。然後我發現如果你不是每天都坐著看股市,看 Economic Calendar,就會出現一個情況:拿著 Weekly Chart 分析一下,設定買入盤,吃了晚飯後卻仍看不到任何操作提示,噢原來今天沒有開市。 這是很正常的,每個地方也有它的法定假期,在投資全球化的今天,很多時候我們操作不同國家、時區的市場,而且有些市場會有冬令和夏令的開市時間,生活在該市場以外的人很容易就沒有留意。當然,如果你不是 Day Trader ,這些資訊不應有太大的影響。 有趣的是,在網絡論壇走一轉,間中會看到網民問:"美股今天開市嗎?",而"美股 休市 時間"有時甚至會登上 Google 熱搜榜,可見這些資訊原來也有頗多人會查詢。難怪坊間甚至有製作精美的網站,羅列各大市場的開市狀況、時間、將近的假期等,例如 Tradinghours 網站還有個別市場的詳情,例如時區、Pre-hours Trading 時段,最有趣是會顯示 Market Cap 類似的資訊在各大投資網站例如 Investing.com 都會有,但這些網站資訊太多,載入時間也相對太慢,Tradinghours 提供單一功能,簡單直接回答了 "美股今天開市嗎?" ,也算是一個實用的工具。

牛油果對沖通漲

圖片
大約在兩個月前,外國討論區有人上載了這張圖,並指出真正對抗通漲的是牛油果,而非當時很多人認為的 Bitcoin。 因此,理論上把資產買入大量牛油果,或牛油果期貨,然後在通漲高峰賣出很快就可以財務自由...... 等一下,為甚麼聽起來怪怪的? 牛油果對沖通漲當然是開玩笑,這幅圖真正指出的是網絡上有成千上萬種詮釋大市走勢的說法。打開 Twitter,大量所謂名家每天貼出林林總總的分析圖,昨天是移動平均線交叉、今天是價格除了交易量再乘以某一個數值的平均數、明天是若干年利率走勢和某某指標的關係。不管是升是跌,每個人都有自己的研究,每個研究看起來都很有道理。 然而,即使他們的 "預測" 果然是準確,下一次看他/她的文章可能又在引用另一堆的數據,畢竟每天市場走勢不一樣嘛。那麼要懂得甚麼時候看哪張圖?就要網民給 500個心心或者 subscribe Patreon了。 股票分析從來都是一門藝術,有時候確實在邏輯上說不通,無法證明是預測只是巧合還是有因果關係,就像每天九點正巴士會到來,不能理解為因為巴士來到,所以時鐘就走到九點位置;你每天上火車的時候見到鳥兒飛到車頂,不代表火車到站就會引來鳥兒,更大機會是因為你居住的地方比較多雀鳥,因此常常見到牠們周圍飛而已。 巴士和雀鳥的比喻自然是顯而易見,但放回股票市場就變得撲朔迷離,尤其是每次操作都是止蝕離場,或者更差的沒有止蝕而蟹掉一半身家。身處劣勢就會開始變得欠缺信心,對自己的操作系統存疑,然後找尋權威。如果跟一兩次機,發現原來名家都不是百發百中,尚算幸運;最怕是跟幾次機全部命中,然後慢慢加碼,才開始結果不似預期,慢慢泥足深陷。 小時候讀守株待兔的故事,覺得主角見到一隻白兔撞死就守在樹下很久很久,愚蠢得很堅毅,也令故事沒有特別的可怕。我一直認為最可怕的故事,是主角多次看到樹下有撞死的白兔,多得令他不能不信守在樹下會有收穫,卻從此沒有等到下一隻白兔。因為那個時候他不能分辯白兔撞死是巧合,還是他真的發現了一個兔群的盲點,只是自己"最近不太走運"。

通脹、衰退時期如何調整投資組合

疫情 Lock Down 和美國加息,從多方面打擊了很多人的資產總值。在疫情剛開始的時候,美股仍然氣勢如虹,即使正職被減薪甚至被裁員,有買美股買虛擬貨幣的依然眉頭不皺地撐過去,甚至考慮轉型"專業投資者"。過去幾個月的股票熊市和幣市爆破,不少人認清自己並非眼光獨到的股神,而是寛鬆政策下 no-brainer trade 的幸運兒。 美國加息和收緊貨幣政策是導致股市插水下跌的主因,而加息的主因是控制通脹。前陣子,所謂專家還在討論通脹是否 trajectory,現在我們都知道通漲已經發生;專家們就開始討論是否有衰退了。對於普通散戶來說,在忙碌生活中檢視世界級專家都在辯論的話題實屬不智,所以我們無謂爭論通脹是否代表美股萬劫不復、我們是在 Recession 還是 Vibecession 等複雜的技術話題,比較實際一點是思考在通脹時代如何調整投資組合,回歸我們的理財宗旨:即使賺不到錢,也盡量減少損失。 就這個話題,Bloomberg 的文章: A Recession-Proof Plan for Your Money 總結了幾件散戶可以做的事情: 增加現金儲備,過去建議銀行戶口有 3至6個月的備用現金,現在應該增加到 1至2年。 把現金儲備放到高息的活期帳號,或較短的定期方案 (如半年至12個月) 審視股票風險,適量地 Rebalance 股票組合和其他資產項目 投資更穩健的公司和優質 ETF (價值投資重新上場?) 上述幾件事聽起來很"廢老",好像賺不到錢,甚至沒有操作挑戰性。然而,沒有穩健的財務基礎,當有超正的投資機會來臨,你也不能把握。回顧過去幾個月的投資成績,你有後悔年頭沒有賣走所有股票,然後提款轉存到 Mortgage Link 帳戶或做外幣定期儲款嗎?看見投資紀錄打平手甚至負增長,最能體會那種躺平卻得到 整體資產 1 至 2% 回報的威力。

長期持有 TQQQ ?談槓桿 ETF 損耗

圖片
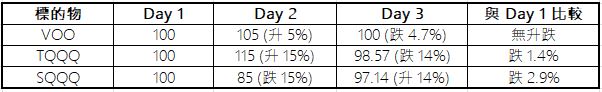
在 槓桿 ETF 會價格歸零 一文後,一直想寫寫關於槓桿 ETF 的損耗問題,和為甚麼不值得長期、巨額持有。不過一直事忙,始終未有開動書寫。有些事情過了幾個月說,會有截然不同的效果,這類型的文章幾個月前會被恥笑到一文不值,當然今時今日會被指為落井下石、馬後炮。 過去一兩年,買槓桿 ETF 是No brainer 的網上潮流,甚至有所謂 TQQQ 教 的崛起,深信 "美國佬會搞得掂"。如果追回 初期的討論 ,概念上是較進取地買入槓桿 ETF,同時以不同的比例持有 VOO 及現金,或者其他投資物,定期 Rebalance 去獲取比指數更強的利潤。可惜,今天跟一般網民討論利用期權作股票對沖,以減少熊市的損失,已被認為 "非常複雜",反問"有沒有財自密碼"。後來,TQQQ 教成為一種"出糧就入貨、止蝕係多餘、回調是特價" 的奇怪想法。最近幾個月股市跌幅強勁,網民並沒有"痛改前非",而是用同樣的道理轉買 SQQQ,有如賭仔不斷輸大,就轉投買細。 槓桿 ETF 損耗 長期買入槓桿 ETF 最大問題是損耗,這個損耗在於槓桿 ETF 是每日 rebalance。理論上,當日升跌會跟隨指數波幅乘以槓桿倍數,即使我們不計算管理費用的開支比率,最常見的情況是指數橫行,但持有槓桿 ETF 依然會蝕錢。 題外話,這種損耗也是為甚麼風險比例不應設定為 1:1,表面上 $100 買入,$110止賺,$90 止蝕,風險必然控制在 $10 以內。但當你下一次用 $110 買股票的時候,10% 止蝕便會剩下 $99。世上沒有長勝將軍,也就是說用 1:1 的風險比例,即使很有紀律也有蝕入肉的機會。 這就是為甚麼為甚麼當股市回調的時候,即使嚴守止蝕,還是常被市場重創、就算回調後市場報復式反彈,追回前一天輸掉的錢總是相當困難。 月供槓桿 ETF 至於認為長期美國佬必然搞得掂,而月供 TQQQ 的人,則必須面對月供 / 定期買入股票的先天風險,即是當定期買入比例加大,往後買入的比例會變得越來越小。 因此可見,同樣是買入 $100,第 2 個月的影響遠比第 12 個月的影響大,當然實際計算會更為複雜,因為股票價值會有上有落,令不同的買入點所佔的影響略有不同,但當中的道理相信大家都很容易理解。 故此,如果閣下真的長...

日元創新低

圖片
今年上半年的投資主題明顯是通漲、美國加息、俄烏戰爭,這三件事都指向了美元走強的預測,雖然美股市場當災,但如果你的投資組合有部份是放在外匯貨幣,在過去一季表現應該不會太差。 年初有感美元加息堅如磐石,於是再次利用 借歐元買美股 的方法,擴大了VOO 的倉位,然後俄烏戰事開打令歐元大瀉,借歐元的部份賺得不錯,VOO 則陸沉到地核;當大市喘定回升,歐元則反彈。這些都是市場的基本反應,猶幸我並非空手入白刄,能夠在較低點 (當然非最低) 平倉歐元,客觀效果是借歐元賺了一點,也令 VOO 的成本價降低一些 (同時增大了倉位)。 歐元因戰爭而跌至非常低點,加上歐洲 上調通漲預測 ,坦白說繼續玩借歐元買美股的遊戲並不放心。這個時候,很多香港人的第二鄉下發出愛的呼喚,日元展現了幾個有趣的發展: 在俄烏戰爭的時候,日元並沒有強烈地展現"避險"特性,雖有增強但很快就繼續下跌。 日元已步入極弱的狀態,即使計算通漲,仍然是歷史新低 黑田東彥稱 弱日元有利日本經濟 (有興趣可以到 Bloomberg 看更詳細的圖表和分析) 在各國通漲而紛紛加息的氣氛下,日本政府仍然擁抱低息政策,資金自然利用日元做 Carry Trade,例如每當 USD/JPY 回到 121 甚至 120 的時候,買入 USD/JPY 或借日元買美股,利用極低成本在相對回調的美股市場賺取更大的利潤。弱日元兌其他貨幣同樣有 Carry Trade 的機會: 日元弱勢對我們有甚麼影響? 美元加息和縮表需求愈演愈烈,而日元相對弱勢的情況下,USDJPY 傾向繼續上升,我並非建議大家瘋狂借入日元,畢竟現時已接近近10年高位 125.9。然而,也不要視10年高位為頂點,2002 年 USDJPY 高位是 135、1998 年 USDJPY 頂峰是 147 ,即使這兩個高位都是突然爆上去的短期高峰。 沒有涉足外匯的朋友,也可以留意匯率兌換日元,等通關的時候旅遊用。這裡的意思是大家不用急於兌換,接下來媒體應該會更大量日元穿 X 算的報導 (現在已有很多),因為我們預期日元會跌更多,就算不再跌,也看不到大幅上升的空間。 近期又有消費券,大家節省了日常開支,可以留意日本網購。受惠於聯繫匯率,美元強的時候,港元相對也很強,換句話說到網購日本貨相對有了折扣,看看 HKDJPY 的圖表,從 2022 年 1 月到 4月,HKD...

Post-Analysis :計算自己的 RSI

圖片
要改善自己的投資回報,除了學習各門各派的買賣技巧、嘗試在不同市場和利用各種工具去尋找機會,更重要的是訂立自己的買賣系統。第一步,自然是檢視自己的 投資紀錄 ,因此本網有過好幾篇文章討論 製作投資紀錄 的小心得。 有了投資紀錄,我們便可以檢視自己的買賣,這是很痛苦的過程,因為大部份人都討厭承認自己的錯誤,也不敢坦誠面對自己的失誤。可是,No pain no gain,只要跨過心理關口,踏出第一步,很可能會豁然開朗,從而改善投資的策略。 下圖是我買賣 VVV 的 Post-Analysis: 圖中可見,Post-Analysis 令我發現: 是否選擇到正確的買入時機,還是在沒有道理的情況下買入? 時機取決你的買賣方法,如果你是 MM 派,則是否在 VCP Setup 好才買入,如果你是價值派,則是否在價值區內買入。 是否在正確的時候賣出? 正確賣出時機不是指股票在最高點賣出,而是是否在合理的時刻離場,即使是一筆蝕錢的買賣,如果能夠守住正常波幅,並在 策略訂立 的止蝕價離場,就是一個好的賣出。差的離場時刻可以是: 不依照計劃,跌穿止蝕位仍然持有,最後股票跌至買入價的一半。(相信有些朋友在最近幾星期對此甚有共鳴) 價格突破止賺價,沒有特殊原因而期望價格爆升,亦沒有賣出一半鎖定盈利,最後價格回調並觸及原定止蝕位,從賺變蝕。 因為害怕正常波幅 (天真以為所有股票氣勢如雄的時候,會45度向上升),當股票回調少許的時候賣出,或者股票每升一格就把止蝕向上調一格,最後眼白白望見股票坐火箭大升 100%,但自己只捕捉到 2%。 交易是否過份頻繁? 把自己的買賣放在圖表,很容易可以驚訝自己原來是個賭徒。有些股票買賣的頻率可能密過食藥,這絕對和現時買股票手續費低有關。以 IB 為例,每次買賣只是一、兩蚊美元,密集交易不怕蝕手續費,可是買賣過份頻繁即是提高出錯的機會,也會因為很少的波幅而錯過了大飛躍。當然,如果密集交易是你的買賣策略,那麼這一點就另作別論。 當時的交易情緒? 一般建議 Post-Analysis 應該在交易後三個月才做,目的是抽離交易的情緒,就像檢視別人的交易去評論自己的成績。我在觀察兩三年前交易的時候,發現自己實在毫無章法,如果這種交易方式和情緒管理放在今個月的股市,應該已經破產。幸好那時是美股龍市,仍然有不錯的回報,可是如果有更成熟的策略,表現一定比當時好很多。 計算自己...

股票管理 Excel 技巧 - INDEX 和 MATCH

圖片
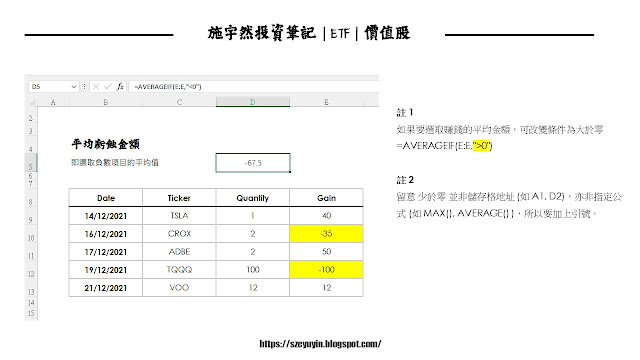
幾年前寫過一篇 " 投資入門:利用 Google Spreadsheet 追縱持有股票 ",到今天仍是本站較受歡迎的文章之一,一直以來收到很多朋友請求"存取"檔案 (其實點擊"檔案 > 下載"就可以了),可見不少人對怎樣管理股票紀錄甚有興趣。事實上,網上有大量免費資源提供類似的 Excel 範本,例如長期搶佔Google 搜尋第一位的" 史上最懶股票管理表Excel ",就是一個非常推薦的範本。 不過,用過幾個範本就很快悟出一個道理:投資方式和著眼點每個人也不同,因此沒有一個範本可以適合所有人,甚至每一個範本也不能切合你 100% 的需求。因此,懂得若干的 Excel 運算式和技巧便相當重要了。 說到 Excel 技巧,我會用畢生氣力去推薦 Leila Gharani 的 Youtube 頻道,她的頻道介紹了各種 Microsoft Office 的技巧,本站之前介紹過的 幾個技巧 (例如 Power Query Editor 和 Pivot Table) 都是啟發於她的影片。 Excel 技巧有很多,而且看似複雜,但常用的招數往往是幾款基本技巧的變奏,例如 INDEX 和 MATCH,以下分享幾個與 INDEX 和 MATCH 有關的應用實例,不止買賣股票,也許在日常工作也用得著。 ********* 問 1:我有很多交易紀錄,可以只做某個條件的平均值嗎?例如虧蝕的交易平均輸了多少錢? 答 1:可以用 AVERAGEIF ,即是加入條件的 Average。 =AVERAGEIF(E:E,"<0") ********* 問 2:如何找到最新的交易紀錄?即是每個表格最後的項目? 答 2:算式有點長  =INDEX( 目標範圍 , MATCH(999999999999, 目標範圍 )) 我們從後面談起, MATCH 的部份是找目標範圍最後的項目 (999999999999 是一個足夠大的數字,去告訴 Excel 找最後的項目,然後傳回那個項目的位置 (例如 E13) 給 INDEX INDEX 在目標範圍找回第 13 個項目,即 E13 的數值。 ********* 問 3:如何找到 第 N 個項目 的交易紀錄?例如指定表格最後第 3 個項目? 答 3:原...

2022 美股大市預測,我們在看甚麼?

圖片
新年伊始,祝大家新年進步,在風高浪急的 2022 賺多一點! 每年的年尾和年頭,分析員都會預測下一年的股市走勢,CNBA 收集了大行對 2022 年 S&P 500 指數的預測: 在 2021 年年尾,市場談論疫情揮之不去、通漲和美國年頭至年中開始加息,唱淡的人說2021 年標普和納指靠龍頭股支持,2022 年資金一走就會大跌;唱好的人認為美聯署加息控制通漲,同時經濟復甦強勁,應該可以在過山車的高低起跌中再創高峰。 大行是怎樣預測上述的情況?從上表可見,普遍仍相信大盤向好,其中最牛的是 Oppenheimer 5,330 點 (相對 2021 收市價 4,766 升 12%),最熊是 Morgan Stanley 的 4,400 點 (跌 8%)。 很多人對大行預測都是不以為然,尤其個股預測很多時是派貨通告,舞高弄低的工具。至於美股大市年尾預測,感覺上比較有參考價值,始終大盤預測比較少水份,而且按宏觀經濟因素。然而事實又是否如此? 投資銀行的分析師沒有水晶球,他們對將來的預測也是計出來,當然他們有很多數據和模型去獲得比一般人更準確的預測,但疫情、戰爭、政治事件從來也是不能預測的,故此我們不能說 "大行評估 2022 年指數表現從 -8% 到 12%,所以大概就是上升 10% 吧" 這類的說話。 我簡單搜尋了一下 2019 年和 2020 年 兩年的預測,結果和想像差不多,部份大行的預測偏測達 15 - 20%,而且沒有哪間的預測能年年準確,在過去兩年"比較準"的是 BMO,去年是1%偏差,前年是 9%,已經是相對表現好的預測,而最離譜的是 Morgan Stanley,連續兩年都有 15% 以上的偏差,今年 Morgan Stanley 預測標普表現最低,我衷心希望 Morgan Stanley 可以繼續燈爆 SPY。 年尾自己做了些回顧,表現繼續是強差人意,2022年如果是風高浪急,還是配置多一點到 VOO 和 QQQ 兩個大盤,並 謹慎對沖 。至於其餘的資產,我希望自己可以實踐 投資十誡 ,最重要是懂得及時離場,不要讓有盈利股票突然變成損失。

極實用!跌市對沖 SPY / VOO,比躺平賺更多

圖片
之前提及過在熊市或股市回調的時候,可使用傳統的 避險三寶 操作,減低損失。不過,如果參考我一向提倡的 躺平投資法 ,我們可以用對沖方式去操作標普 500 指數,在不用減持 VOO 或 SPY 的情況下,達到 1) 增加 VOO / SPY 持倉、2) 降低成本價、3) 長遠創造更好回報 的效果。 對沖的基本概念 對沖就是購買走勢不同的"標的物" (如股票、期貨),無論大市向上或者向下,其中一款 "標的物" 都會有正回報,藉此平衡組合的總價值。 有些人未能領略對沖的威力,常常誤以為一升一跌打個和,不如在跌市買入 SQQQ,在升市買入 TQQQ,就可盡取整個升浪/跌浪的回報了。類似的想法我們談過 很多次 ,在此不贅。下圖解釋了對沖的基本概念,唯一的假設是持倉是比較長期持有。 對沖 SPY / VOO 的標的物 財經新聞間中提到一個很嚇人的名詞,叫恐慌指數 (VIX),這個指標反映「標普500指數未來30天的隱含波動率」,也就是大市前景的情緒,數值愈高則可能出現大量交易。事實上當風高浪急的時候,VIX 往往會跳升到高位;在股市回復平靜的時候,VIX 指數會慢慢回調,一般而言,VIX 指數會在 15 至 20 之間遊走。 如果留意一下過去幾年的 VIX 指數,大致會有以下的觀察: 在小回調的時候升至 25 至 30 的水平, 在大回調升上 60 左右, 而在極強的恐慌則可以上達 80 甚至更高。 透過這個特性,我們利用 VIX 去對沖長期持有的 SPY / VOO 投資。不過,我們不會直接買入 VIX,而是利用美股市場對應 VIX 的期貨產品。我的選擇是用 VXX 去做短期對沖,讀者可以自行研究和選擇自己的對沖產品,甚至簡單地用反向 ETF 去對沖也可以。(事實上,做對沖是反向產品比較正確的用法) 利用 VXX 操作對沖 單看VXX 過去一年的表現,會發現它有極強的下跌速度,一年之間價格急跌超過七成,但在 VIX 爆標的時候,它的升幅也相當驚人,可見它只能做短期對沖,否則損耗可能比 SQQQ 更利害。 資產配置 雖然都是投資 S&P 標普 500 指數,但我們知道 VOO 比 SPY 划算,所以我們會把 90% 資金買入 VOO,另外的 10% 預留買入 VXX。 買入時機 觀察 VIX,當它開始上升到 20 左右的水平,就買...

熊市、股災?避險三寶和回調的操作

圖片
  這是一幅很多人不想看到的圖,用最簡單的方法告訴大家,市場在下跌。如果連續幾天看到這種滿江紅的圖表,很可能市場是大幅回調,甚至步入熊市。 熊市如何操作? 過去多年量化寛鬆令美股長期處於牛市狀態,很多人笑言今時今日指數跌 2% 已是股災,跌 3% 便步入熊市。這幾天美股回調最大的推手自然是通漲和疫情,這些消息對市場來說並不陌生,我不認為市場會步入熊市,但居安思危,想想熊市或大市回調的操作,也是很好的思考練習。 最熱門的操作方法自然是避險三寶:黃金 (GLD)、日元、長債 (TLT) 。 黃金 (GLD):買入黃金 ETF GLD 是最簡單的做法。近年開始有人認為比特幣比黃金更有避險作用,直接以虛擬錢包買比特幣,或透過其他工具,市場提供了 很多方法 ,不過我仍維持 散戶不適合買 BITO 比特幣 ETF 的看法。 日元:從"街頭智慧"式的 "去找換店兌日元",到買入日元ETF FXY,或者更進取一點利用外匯孖展交易沽 USD/JPY,都可以做到些少避險功能。 長債 (TLT) :買入美國公債 ETF、有挪亞方舟之稱的 TLT ,下圖可以看到 TLT 和 VOO 大致是一個相反的狀態。 有些人認為一旦確定步入熊市,理應買反向 ETF,甚至沽空股票。我自己覺得風險太大,而自己過去買入反向 ETF 例如 SQQQ 成績不太理想,始終有很大的價值損耗。 上述的避險三寶,我自己比較常做是在市況轉淡的時候,轉移視線到外匯孖展市場,不一定是做日元買賣,例如近期我就在做歐元和澳元的操作。無論如何,操作避險三寶目的並非賺大錢,而是在其他資產呈現下跌趨勢的時候,仍能保持資金價值和流動性的方法。 當然,你仍然可以堅持剷 App Strong Hold 的精神,但數學上這需要付出很大的代價:下跌比例過大,要追回成本需要更大的升幅,換句話說要付出更多的時間,讓價值顯現。 對於新手來說,我始終認為用 躺平投資法 買入指數相關的資產,例如 VOO 或 SPY ,是最佳的避險操作。因為它的價格有極大機會返回買入水平,而透過 適當的對沖 ,更能在市場回復平靜的時候,帶來更大的回報。

尋找適合自己的股票篩選器

初買股票最常見的問題,大概是不知道買哪一隻股票。幸好,坊間有大量"股票篩選器"幫助大家選股,常用網站如 Trading View 、 Investing.com 都有自己的篩選器,從基本指標如市值、股價、交易量,到進階指標如技術型態 (雙頂、三角形遞升)、特定訊號 (MACD Level) 都有得揀,而且不少是免費工具,但如果我們問:怎樣找到下一隻 Tesla、哪個選股器找到 VCP 股票?就會發現原來選股器怎樣用,並不是想像中的簡單。 事實上,沒有一隻選股器可以肯定找到下一隻 Tesla 或 Microsoft。股票篩選器只是工具,它只能按照你設定的指示替你省下時間,背後的邏輯還是你的交易系統。當然,懂 programming 的朋友可以利用 python 自己寫一個篩選器,更準確地找到你的目標,但不懂編程的朋友利用現成的篩選器,其實也很容易找到不少好股票。 目前,我最常用的股票篩選器是 Finviz 的選股器,下面分享一下我找選股器的經驗: 了解股票篩選器 雖然股票篩選器多如繁星,但它們都有一些基本的異同: 市場 :第一件事要看的當然是市場,有些股票篩選器只有美股,有的則有港股,甚至專為 港股 ETF 而設。 參數、選項 :股票篩選器也有門派,有些集中基本分析,有頗齊全的年報數據,例如EPS Growth、LT Debt / Equity,有些則提供技術分析參數,如:RSI 、形態 (Double Bottom 、 Wedge Up)。 靈活性、精準度 :有些股票篩選器提供很多參數,但不能任人輸入數值,例如只提供 "30% 以下"、"10% 以下" 的選項,如果你要選 25% ,就不能精確搜尋。 至於其他考慮因素包括費用和非常 niche 的要求,有些篩選器專門找出 VCP 形態股票,有的提供 James Montier's C-score (我不知道是甚麼來的),除非你是這麼 specify 地找股票,否則大部份免費篩選器已能滿足你的要求。 選股策略、篩選器例子 例子一:混合型選股 一般而言,我傾向買入優質股票(聽起來是廢話,但在坐音樂椅、接火棒的大賭場年代,很多人用 day trade 心態買股票,選擇的是 pre-market 升 50% 的股票,根本不會理會買了甚麼股票)。我對優質股...

股票買賣十誡

在網上看到一篇題為 " 股票買賣十誡 " 的文章,確實總結了買賣股票幾年的感受,值得在這裡分享,並用我自己的角度和經驗去重寫: 1. 股價並不必定反映"現實" 人們常說股票價格反映將來,而這個將來是指哪個時間點,則是發達的謎底。事實上,股價和"現實"常有落差,而這個落差即使連專業投資者或炒房高手也不能預測。各位必定試過愛股明明業績優於預期,開市卻直插谷底;或者明明有個極壞消息,卻逆流炒上。無論是技術分析還是價值投資,買賣股票重點不是預測價格,而是處理不同事件的機率和風險管理。 2. 窄幅上落才是常態 新手投資最常聽到的分享可能是買指數和內銀股,後者操作非常簡單,在高息的時候 (股價低) 買入,長放收息或到股價高 (股息低) 的時候沽售;高階一點就引入 call 和 put 的概念,但說穿了這個操作策略是基於內銀股常行 穩定的循環 。這個循環極為沉悶,但最容易賺錢。 然而,很多人 (不限新手) 往往認為這種周期操作不夠刺激,或者賺的回報不夠多,從而找尋經常有突破的股票(或曰動能極強的增長股)。即使是很強的增長股,在每次突破之前也會有一段甚至數段窄幅上落的整固期。這是常態,如果股票長期只有向上向下突破,似乎是一隻 不值得投資的妖股或所謂的 Meme 股 。 3. 做好風險管理,因為大部份的時候你都會出錯 正如第一誡所講,就算你的分析多麼準確,消息多麼獨到,股價總有不似預期的時間。何況畫圖、看財報都是藝術,沒有一條致富方程式,因此說大部份的時候,買賣都不是順順利利的,我們只能盡力提升回報、減低損失,而當你有這個想法的時候,你自然會 "科學地" 做好風險管理 。 4. 買賣之前,放下你的自尊心 買賣股票的初心是賺錢,投資市場不是給人自我肯定的場地。剛開始買賣股票的時候,會和朋友分享很久之前已買入某隻爆升股,可是買得早其實並不值得炫耀,最重要是選對買入和賣出的時機。如果過早入場,經歷了價值顯現甚至業務轉差仍不懂賣出,最後蝕錢收場的話,你大概不會記得自己很早買入,而是牢牢悔恨自己太遲沽售。 記住,不要和股票談戀愛,不要因為它的帳面回報很高,就以為它只會一路狂飆。時刻保持謙卑心態,警剔它有轉向的可能性,你會有看錯的時候。 5. 不要和市場作對 很多前輩會說順勢,更重要是不要逆勢。當市場各種訊號都亮起了...

為甚麼我不買迷因股 ( Meme Stock)

Donald Trump 卸任美國總統後,被 Twitter "凍結帳號" ,大大減低他的曝光率。最近傳出他要建立自己的社交媒體 Truth ,引來另一波 Donald Trump Meme 股的狂潮。 股票諸如 DWAC 直接與 Truth 概念相關,當然馬上狂飆,就連關係不算大,只是 Donald Trump 曾經光顧過的分析平台 PHUN 也極為波動。一如過往的 Meme Stock 狂潮,有人賺個盆滿鉢滿,有人傾家蕩產,我自己是不會參與這種瘋狂活動,原因是曾經輸得痛苦。 投資的初心 學習投資幾年,無論是財演還是財自 KOL (也有同時兼任兩者的)都會告訴你:股市有九成人是輸錢,勝利的是少數。這句話潛台詞當然是聽他們的意見,就有機會做那一成的勝利者。可是,很多人會認為自己投資成績很好,尤其是牛市入場的新手,他們認為買股票賺錢很容易,用自身的經歷去否定了這句"多數人在股市輸錢"的警世總結。 近年香港很喜歡說初心,投資的初心是賺錢,然後享受人生。因此,在股票市場最後一樣想做的事就是輸錢。諸如Warren Buffett、Mark Minervini 等高手,最令人敬佩的不是他們分析股票的方法 (例如找 VCP 形態,或者計算股票的內在價值),而是他們控制注碼的策略,和距離雜音的紀律。上星期在論壇走一轉,會看到很多人 All in DWAC 然後極速 Gel 頭 (即開 Post 炫耀自己投資有盈利),然後過兩小時就看到很多人在 DWAC 苦主區圍爐。當然,當中不少是 P 圖玩膠說自己 All in 身家,也有不少聲稱自己 All in 卻只是買了 100 美元的貨,但身邊也聽過不少朋友真的受不了市場雜音引誘,而買入注碼較大的妖股,最後和我當年一樣輸得痛苦。 為甚麼我不買 Meme 股 我有幾個原因不買 Meme 股,又或者基本上會避開比較熱炒的股票。 1/ 資訊濟後 在討論區的帖文經常看到的是:"巴打點樣搵到呢隻股?" 這問題點出了很重要的一點,就是很多人買 Meme 股只是羊群心態,在 GME 或 AMC 或 DWAC 或 PHUN 的圖表看到最高升幅可以是 幾分鐘升一倍 ,然後認為自己打個五折,不貪心懂止賺,就可以肚滿腸肥。 事實是當他們發現一隻新的 Meme 股炒起的時候,已是升幅達七、八成的時間,...

BITO: Bitcoin 期貨 ETF 不適合散戶投資

圖片
萬眾期待的 Bitcoin 主題 ETF BITO 終於上市,但BITO 不是現貨 Bitcoin ETF ,而是期貨 Bitcoin ETF。很多人也說不會也不應該買 BITO 這類的比特幣期貨 ETF ,為甚麼? 比特幣期貨 ETF (Futures-based Bitcoin ETF)是甚麼? Bitcoin ETF 的概念早於 2013年已有投資者提出,當時比特幣規模遠比今天小,而且投資 (機) 渠道極少,Bitcoin ETF 的想法就是令主流市場可以容易投資,加速比特幣市場發展。不過在美股市場要成立一隻 ETF 需要美國 SEC 批准,而比特幣當時是幾乎欠缺任何合格的條件。 如果你買一股 QQQ 納指 ETF,管理人就會買入相應的納指成份股。同理,如果你買入一股 Bitcoin 現貨 ETF,管理人就要買入相應的 Bitcoin,不過現時大部份 Bitcoin 交易所也不受正式監管,加上 Bitcoin 波幅風險很大,因此直到今時今日,現貨 Bitcoin ETF 要獲批仍然困難重重。 那麼為甚麼期貨 ETF 又可以上市? BITO 這類的期貨 ETF 是透過芝加哥商品交易所 (CME) 買賣比特幣期貨,其操作原理大概是這樣的:ETF 管理人會把資金攤分,部份買入 Bitcoin 期貨,部份買入"Money Market Securities" (姑且譯為"貨幣市場證券" )。因此, 持有 Bitcoin 期貨 ETF 技術上是持有"合成比特幣",由美金及跟隨比特幣價格的衍生工具組成。 相對直接買賣比特幣,從監管角度來說 Bitcoin 期貨 ETF 是買賣期貨合約和債券、商業票據一類產品,自然是更容易獲批。 說回 BITO 的 "合成比特幣",其創造者自然是 ETF 背後的管理人。要製作"合成比特幣",ETF 背後的管理人需要運用自己的資金操作相關的期貨,或者買入真實的比特幣。偶爾我們會聽到新聞說某國某君早年買入比特幣,但忘記了錢包密碼而損失慘重。如果你是買入比特幣從而營運相關的 ETF,你必定會投入相當的資金去確保不會出現忘記密碼而令 ETF 價值歸零的笑話,Bitcoin ETF 也自然會收取較高的管理費。由此可見, Bitcoin 期貨 E...

實測 IB 股票收益增強計劃

圖片
研究過財務自由的朋友想必都聽過盈透證券 (Interactive Brokers) 傳說中 的「 股票收益增強計劃 」(或 "股票收益增長計劃" / Stock Yield Enhancement Program)。簡單來說就是"出租股票",透過借出帳號裡閒置的股票,讓其他投資者進行各項交易 (絕大部份是用來沽空),藉此賺取利息回報。 這類所謂的收益增強計劃並非 IB 獨有,其他證券商例如 一通 、 富途 都有類似的功能,而且分派給客戶的利益比 IB 更高,因此我在「 盈透證券好唔好 」一文中,並沒有列為其中一個優點。 參加資格 IB 的股票收益增強計劃並非所有用戶都可以啟用: IB LLC、加拿大、香港和英國的客戶可以參加,其他用戶如 IB 歐洲、澳洲、日本、印度的客戶就沒有參與資格了。 客戶的賬戶資產必須有五萬美元(或等值)以上。 符合借出資格的股票需要為“全額支付”股票和“超額”股票。用人類語言來說,就是股票資產要”全資購買” 才可以借出,因此如果有槓桿,可以借出的資產就會減少了。 借出股票的規矩與風險 當然,借出股票也有規矩,如果你借出股票的時候同時賣出股票,就會馬上終止股票借貸;當你借出股票的時候,同時會借出部份的投資者權利,例如投票權。有趣的是,借出股票會有一些風險: 如前面所說,借股票的人通常是沽空大軍,換句話說你是借自己的貨給人沽空自己,越多人沽空理論上會對股票價值有負面影響。 借出股票的收益計算頗為複雜,而且當中的股息也經常變動,幅度可達正負 50%。 借貨涉及股息稅也會很複雜。因此,IB 會盡量在股息發布前退還股票,減低稅務衍生出來的問題。 借出的股票不受SIPC的保護。換句話說,即使你的賬戶資產在50萬美金以下,如果在借出股票期間 IB 倒閉,SIPC 並不會為你追討借出資產的賠償。 「股票收益增強計劃」實際收益 說了半天規矩和風險,到底「股票收益增強計劃」這個聽起來像 ATM 的工具可以為我們帶來多少回報?如果你和我一樣,都是資本不多的超級散戶,僅僅符合五萬美元資產 (或者多一點點) 的條件,你所得到的收益將會少得可憐。事實上,使用 IB 都是為了用低息借錢投資(機),當你變成借出資產方,用低息借貨給別人也是理所當然,反正諸葛孔明教落 "勿以善小而不為",即使利錢微薄,但風險低得離譜...