發表文章

英鎊大跌的原因、展望和投資機會

圖片
美國極鷹的加息走勢,令多國匯價大幅下跌。英鎊自2022年1月份下跌已近20%,上星期更一度跌至兌美元 1.035   的震撼低位。英國是近年香港人移民首選,匯價大幅調整自然引起很多人關注。已移英置業的朋友當然想知道縮水了的身家可否價值重現;未前往的朋友也想知道應否"趁低行動",把港元資產換成英鎊;留在香港的朋友,亦會思考利用仍然掛勾極強美元的港幣,會有哪些投資機會。 為何英鎊會大跌? 除了極強美元加息的背景外,彭博上周的文章 UK Pension Strategy That Gilt Market Relied On Becomes Big Risk  解釋了上周的超大波動跟英國新首相 Liz Truss 的減稅方案有密切關係。有留意相關新聞的朋友,都會知道市場普遍不同意英國政府的減稅方案,IMF 更 公開呼籲 英國審慎行事,明顯市場對新政府的財政策略馬上就失去了信心。 不幸的是,英國有不少退休基金在過去十年低息環境開展了所謂的 Liability-Driven Investment (LDI),簡而言之是一種高槓桿的投資產品。當國債的債息上升,相關的 LDI 就會被"call 孖展",退休基金如果沒有流動資金應付,就要出售資產補倉。 一般而言,即使在加息周期,這個過程也是相對緩慢,例如幾個星期,甚至幾個月,才會發生。可是,由於市場對英國政府已失信心,減稅方案公布引發市場恐慌,英鎊隨之急跌而令債息上升,退休基金面臨幾小時 call 一次孖展的爆倉危機,唯有瘋狂出售資產補倉,最後出現了史詩級的拋售潮。 退休基金的存活關乎社會穩定,英國央行自然是出手救援。原本英國央行的路線是慢慢縮減資產負債表,但上星期為了穩定市場,唯有轉過來聲稱 不設上限 買債。英鎊在隨後幾天出現反彈,但這個狀況會持久嗎? 很多人認為上周末的上升純粹是技術反彈,畢竟在 9月26日 GBP/USD 的日線 RSI 已跌至 12,技術面反彈也是情理之中。事實上,撇開技術指標不談,我們更應思考英央行的干預有沒有解決到問題的主因: 應對美國不斷加息、英國國內通漲高企,會否加息去減低息差? 令市場失信心、債息爆升的減稅方案,會否撇回? 首先回到極強美元的主題,英國必須大幅加息才可追回息差;而即使英鎊快要爆發史詩級危機,似乎未見到英國政府打算 U-turn 的訊號 (更新:...

美股今天開市嗎?

圖片
要成為一位投資高手,除了懂得控制風險和選對投資物,自律常常是一項重要的條件。自律除了嚴守止蝕,還包括摒除賭仔心態,如果你能夠在過去一年風高浪急的市況下,始終等待著時機,沒有半點壓力或者意慾隨便入市,那你很可能已經是一名高手。 雖然我距離投資高手仍有極大的差距,但我一直嘗試著減少操作,亦深明這樣可以減少自己的虧損。然後我發現如果你不是每天都坐著看股市,看 Economic Calendar,就會出現一個情況:拿著 Weekly Chart 分析一下,設定買入盤,吃了晚飯後卻仍看不到任何操作提示,噢原來今天沒有開市。 這是很正常的,每個地方也有它的法定假期,在投資全球化的今天,很多時候我們操作不同國家、時區的市場,而且有些市場會有冬令和夏令的開市時間,生活在該市場以外的人很容易就沒有留意。當然,如果你不是 Day Trader ,這些資訊不應有太大的影響。 有趣的是,在網絡論壇走一轉,間中會看到網民問:"美股今天開市嗎?",而"美股 休市 時間"有時甚至會登上 Google 熱搜榜,可見這些資訊原來也有頗多人會查詢。難怪坊間甚至有製作精美的網站,羅列各大市場的開市狀況、時間、將近的假期等,例如 Tradinghours 網站還有個別市場的詳情,例如時區、Pre-hours Trading 時段,最有趣是會顯示 Market Cap 類似的資訊在各大投資網站例如 Investing.com 都會有,但這些網站資訊太多,載入時間也相對太慢,Tradinghours 提供單一功能,簡單直接回答了 "美股今天開市嗎?" ,也算是一個實用的工具。

牛油果對沖通漲

圖片
大約在兩個月前,外國討論區有人上載了這張圖,並指出真正對抗通漲的是牛油果,而非當時很多人認為的 Bitcoin。 因此,理論上把資產買入大量牛油果,或牛油果期貨,然後在通漲高峰賣出很快就可以財務自由...... 等一下,為甚麼聽起來怪怪的? 牛油果對沖通漲當然是開玩笑,這幅圖真正指出的是網絡上有成千上萬種詮釋大市走勢的說法。打開 Twitter,大量所謂名家每天貼出林林總總的分析圖,昨天是移動平均線交叉、今天是價格除了交易量再乘以某一個數值的平均數、明天是若干年利率走勢和某某指標的關係。不管是升是跌,每個人都有自己的研究,每個研究看起來都很有道理。 然而,即使他們的 "預測" 果然是準確,下一次看他/她的文章可能又在引用另一堆的數據,畢竟每天市場走勢不一樣嘛。那麼要懂得甚麼時候看哪張圖?就要網民給 500個心心或者 subscribe Patreon了。 股票分析從來都是一門藝術,有時候確實在邏輯上說不通,無法證明是預測只是巧合還是有因果關係,就像每天九點正巴士會到來,不能理解為因為巴士來到,所以時鐘就走到九點位置;你每天上火車的時候見到鳥兒飛到車頂,不代表火車到站就會引來鳥兒,更大機會是因為你居住的地方比較多雀鳥,因此常常見到牠們周圍飛而已。 巴士和雀鳥的比喻自然是顯而易見,但放回股票市場就變得撲朔迷離,尤其是每次操作都是止蝕離場,或者更差的沒有止蝕而蟹掉一半身家。身處劣勢就會開始變得欠缺信心,對自己的操作系統存疑,然後找尋權威。如果跟一兩次機,發現原來名家都不是百發百中,尚算幸運;最怕是跟幾次機全部命中,然後慢慢加碼,才開始結果不似預期,慢慢泥足深陷。 小時候讀守株待兔的故事,覺得主角見到一隻白兔撞死就守在樹下很久很久,愚蠢得很堅毅,也令故事沒有特別的可怕。我一直認為最可怕的故事,是主角多次看到樹下有撞死的白兔,多得令他不能不信守在樹下會有收穫,卻從此沒有等到下一隻白兔。因為那個時候他不能分辯白兔撞死是巧合,還是他真的發現了一個兔群的盲點,只是自己"最近不太走運"。

通脹、衰退時期如何調整投資組合

疫情 Lock Down 和美國加息,從多方面打擊了很多人的資產總值。在疫情剛開始的時候,美股仍然氣勢如虹,即使正職被減薪甚至被裁員,有買美股買虛擬貨幣的依然眉頭不皺地撐過去,甚至考慮轉型"專業投資者"。過去幾個月的股票熊市和幣市爆破,不少人認清自己並非眼光獨到的股神,而是寛鬆政策下 no-brainer trade 的幸運兒。 美國加息和收緊貨幣政策是導致股市插水下跌的主因,而加息的主因是控制通脹。前陣子,所謂專家還在討論通脹是否 trajectory,現在我們都知道通漲已經發生;專家們就開始討論是否有衰退了。對於普通散戶來說,在忙碌生活中檢視世界級專家都在辯論的話題實屬不智,所以我們無謂爭論通脹是否代表美股萬劫不復、我們是在 Recession 還是 Vibecession 等複雜的技術話題,比較實際一點是思考在通脹時代如何調整投資組合,回歸我們的理財宗旨:即使賺不到錢,也盡量減少損失。 就這個話題,Bloomberg 的文章: A Recession-Proof Plan for Your Money 總結了幾件散戶可以做的事情: 增加現金儲備,過去建議銀行戶口有 3至6個月的備用現金,現在應該增加到 1至2年。 把現金儲備放到高息的活期帳號,或較短的定期方案 (如半年至12個月) 審視股票風險,適量地 Rebalance 股票組合和其他資產項目 投資更穩健的公司和優質 ETF (價值投資重新上場?) 上述幾件事聽起來很"廢老",好像賺不到錢,甚至沒有操作挑戰性。然而,沒有穩健的財務基礎,當有超正的投資機會來臨,你也不能把握。回顧過去幾個月的投資成績,你有後悔年頭沒有賣走所有股票,然後提款轉存到 Mortgage Link 帳戶或做外幣定期儲款嗎?看見投資紀錄打平手甚至負增長,最能體會那種躺平卻得到 整體資產 1 至 2% 回報的威力。

長期持有 TQQQ ?談槓桿 ETF 損耗

圖片
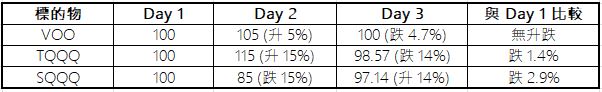
在 槓桿 ETF 會價格歸零 一文後,一直想寫寫關於槓桿 ETF 的損耗問題,和為甚麼不值得長期、巨額持有。不過一直事忙,始終未有開動書寫。有些事情過了幾個月說,會有截然不同的效果,這類型的文章幾個月前會被恥笑到一文不值,當然今時今日會被指為落井下石、馬後炮。 過去一兩年,買槓桿 ETF 是No brainer 的網上潮流,甚至有所謂 TQQQ 教 的崛起,深信 "美國佬會搞得掂"。如果追回 初期的討論 ,概念上是較進取地買入槓桿 ETF,同時以不同的比例持有 VOO 及現金,或者其他投資物,定期 Rebalance 去獲取比指數更強的利潤。可惜,今天跟一般網民討論利用期權作股票對沖,以減少熊市的損失,已被認為 "非常複雜",反問"有沒有財自密碼"。後來,TQQQ 教成為一種"出糧就入貨、止蝕係多餘、回調是特價" 的奇怪想法。最近幾個月股市跌幅強勁,網民並沒有"痛改前非",而是用同樣的道理轉買 SQQQ,有如賭仔不斷輸大,就轉投買細。 槓桿 ETF 損耗 長期買入槓桿 ETF 最大問題是損耗,這個損耗在於槓桿 ETF 是每日 rebalance。理論上,當日升跌會跟隨指數波幅乘以槓桿倍數,即使我們不計算管理費用的開支比率,最常見的情況是指數橫行,但持有槓桿 ETF 依然會蝕錢。 題外話,這種損耗也是為甚麼風險比例不應設定為 1:1,表面上 $100 買入,$110止賺,$90 止蝕,風險必然控制在 $10 以內。但當你下一次用 $110 買股票的時候,10% 止蝕便會剩下 $99。世上沒有長勝將軍,也就是說用 1:1 的風險比例,即使很有紀律也有蝕入肉的機會。 這就是為甚麼為甚麼當股市回調的時候,即使嚴守止蝕,還是常被市場重創、就算回調後市場報復式反彈,追回前一天輸掉的錢總是相當困難。 月供槓桿 ETF 至於認為長期美國佬必然搞得掂,而月供 TQQQ 的人,則必須面對月供 / 定期買入股票的先天風險,即是當定期買入比例加大,往後買入的比例會變得越來越小。 因此可見,同樣是買入 $100,第 2 個月的影響遠比第 12 個月的影響大,當然實際計算會更為複雜,因為股票價值會有上有落,令不同的買入點所佔的影響略有不同,但當中的道理相信大家都很容易理解。 故此,如果閣下真的長...

日元創新低

圖片
今年上半年的投資主題明顯是通漲、美國加息、俄烏戰爭,這三件事都指向了美元走強的預測,雖然美股市場當災,但如果你的投資組合有部份是放在外匯貨幣,在過去一季表現應該不會太差。 年初有感美元加息堅如磐石,於是再次利用 借歐元買美股 的方法,擴大了VOO 的倉位,然後俄烏戰事開打令歐元大瀉,借歐元的部份賺得不錯,VOO 則陸沉到地核;當大市喘定回升,歐元則反彈。這些都是市場的基本反應,猶幸我並非空手入白刄,能夠在較低點 (當然非最低) 平倉歐元,客觀效果是借歐元賺了一點,也令 VOO 的成本價降低一些 (同時增大了倉位)。 歐元因戰爭而跌至非常低點,加上歐洲 上調通漲預測 ,坦白說繼續玩借歐元買美股的遊戲並不放心。這個時候,很多香港人的第二鄉下發出愛的呼喚,日元展現了幾個有趣的發展: 在俄烏戰爭的時候,日元並沒有強烈地展現"避險"特性,雖有增強但很快就繼續下跌。 日元已步入極弱的狀態,即使計算通漲,仍然是歷史新低 黑田東彥稱 弱日元有利日本經濟 (有興趣可以到 Bloomberg 看更詳細的圖表和分析) 在各國通漲而紛紛加息的氣氛下,日本政府仍然擁抱低息政策,資金自然利用日元做 Carry Trade,例如每當 USD/JPY 回到 121 甚至 120 的時候,買入 USD/JPY 或借日元買美股,利用極低成本在相對回調的美股市場賺取更大的利潤。弱日元兌其他貨幣同樣有 Carry Trade 的機會: 日元弱勢對我們有甚麼影響? 美元加息和縮表需求愈演愈烈,而日元相對弱勢的情況下,USDJPY 傾向繼續上升,我並非建議大家瘋狂借入日元,畢竟現時已接近近10年高位 125.9。然而,也不要視10年高位為頂點,2002 年 USDJPY 高位是 135、1998 年 USDJPY 頂峰是 147 ,即使這兩個高位都是突然爆上去的短期高峰。 沒有涉足外匯的朋友,也可以留意匯率兌換日元,等通關的時候旅遊用。這裡的意思是大家不用急於兌換,接下來媒體應該會更大量日元穿 X 算的報導 (現在已有很多),因為我們預期日元會跌更多,就算不再跌,也看不到大幅上升的空間。 近期又有消費券,大家節省了日常開支,可以留意日本網購。受惠於聯繫匯率,美元強的時候,港元相對也很強,換句話說到網購日本貨相對有了折扣,看看 HKDJPY 的圖表,從 2022 年 1 月到 4月,HKD...

Post-Analysis :計算自己的 RSI

圖片
要改善自己的投資回報,除了學習各門各派的買賣技巧、嘗試在不同市場和利用各種工具去尋找機會,更重要的是訂立自己的買賣系統。第一步,自然是檢視自己的 投資紀錄 ,因此本網有過好幾篇文章討論 製作投資紀錄 的小心得。 有了投資紀錄,我們便可以檢視自己的買賣,這是很痛苦的過程,因為大部份人都討厭承認自己的錯誤,也不敢坦誠面對自己的失誤。可是,No pain no gain,只要跨過心理關口,踏出第一步,很可能會豁然開朗,從而改善投資的策略。 下圖是我買賣 VVV 的 Post-Analysis: 圖中可見,Post-Analysis 令我發現: 是否選擇到正確的買入時機,還是在沒有道理的情況下買入? 時機取決你的買賣方法,如果你是 MM 派,則是否在 VCP Setup 好才買入,如果你是價值派,則是否在價值區內買入。 是否在正確的時候賣出? 正確賣出時機不是指股票在最高點賣出,而是是否在合理的時刻離場,即使是一筆蝕錢的買賣,如果能夠守住正常波幅,並在 策略訂立 的止蝕價離場,就是一個好的賣出。差的離場時刻可以是: 不依照計劃,跌穿止蝕位仍然持有,最後股票跌至買入價的一半。(相信有些朋友在最近幾星期對此甚有共鳴) 價格突破止賺價,沒有特殊原因而期望價格爆升,亦沒有賣出一半鎖定盈利,最後價格回調並觸及原定止蝕位,從賺變蝕。 因為害怕正常波幅 (天真以為所有股票氣勢如雄的時候,會45度向上升),當股票回調少許的時候賣出,或者股票每升一格就把止蝕向上調一格,最後眼白白望見股票坐火箭大升 100%,但自己只捕捉到 2%。 交易是否過份頻繁? 把自己的買賣放在圖表,很容易可以驚訝自己原來是個賭徒。有些股票買賣的頻率可能密過食藥,這絕對和現時買股票手續費低有關。以 IB 為例,每次買賣只是一、兩蚊美元,密集交易不怕蝕手續費,可是買賣過份頻繁即是提高出錯的機會,也會因為很少的波幅而錯過了大飛躍。當然,如果密集交易是你的買賣策略,那麼這一點就另作別論。 當時的交易情緒? 一般建議 Post-Analysis 應該在交易後三個月才做,目的是抽離交易的情緒,就像檢視別人的交易去評論自己的成績。我在觀察兩三年前交易的時候,發現自己實在毫無章法,如果這種交易方式和情緒管理放在今個月的股市,應該已經破產。幸好那時是美股龍市,仍然有不錯的回報,可是如果有更成熟的策略,表現一定比當時好很多。 計算自己...

股票管理 Excel 技巧 - INDEX 和 MATCH

圖片
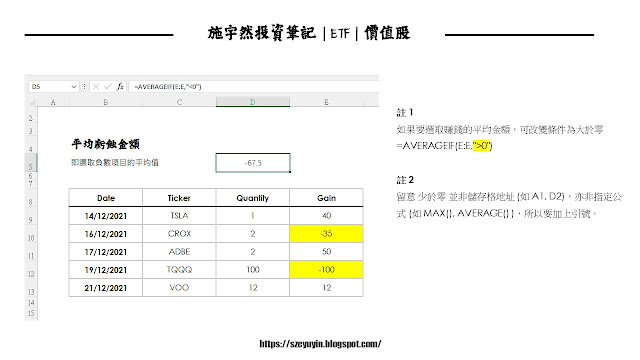
幾年前寫過一篇 " 投資入門:利用 Google Spreadsheet 追縱持有股票 ",到今天仍是本站較受歡迎的文章之一,一直以來收到很多朋友請求"存取"檔案 (其實點擊"檔案 > 下載"就可以了),可見不少人對怎樣管理股票紀錄甚有興趣。事實上,網上有大量免費資源提供類似的 Excel 範本,例如長期搶佔Google 搜尋第一位的" 史上最懶股票管理表Excel ",就是一個非常推薦的範本。 不過,用過幾個範本就很快悟出一個道理:投資方式和著眼點每個人也不同,因此沒有一個範本可以適合所有人,甚至每一個範本也不能切合你 100% 的需求。因此,懂得若干的 Excel 運算式和技巧便相當重要了。 說到 Excel 技巧,我會用畢生氣力去推薦 Leila Gharani 的 Youtube 頻道,她的頻道介紹了各種 Microsoft Office 的技巧,本站之前介紹過的 幾個技巧 (例如 Power Query Editor 和 Pivot Table) 都是啟發於她的影片。 Excel 技巧有很多,而且看似複雜,但常用的招數往往是幾款基本技巧的變奏,例如 INDEX 和 MATCH,以下分享幾個與 INDEX 和 MATCH 有關的應用實例,不止買賣股票,也許在日常工作也用得著。 ********* 問 1:我有很多交易紀錄,可以只做某個條件的平均值嗎?例如虧蝕的交易平均輸了多少錢? 答 1:可以用 AVERAGEIF ,即是加入條件的 Average。 =AVERAGEIF(E:E,"<0") ********* 問 2:如何找到最新的交易紀錄?即是每個表格最後的項目? 答 2:算式有點長  =INDEX( 目標範圍 , MATCH(999999999999, 目標範圍 )) 我們從後面談起, MATCH 的部份是找目標範圍最後的項目 (999999999999 是一個足夠大的數字,去告訴 Excel 找最後的項目,然後傳回那個項目的位置 (例如 E13) 給 INDEX INDEX 在目標範圍找回第 13 個項目,即 E13 的數值。 ********* 問 3:如何找到 第 N 個項目 的交易紀錄?例如指定表格最後第 3 個項目? 答 3:原...

2022 美股大市預測,我們在看甚麼?

圖片
新年伊始,祝大家新年進步,在風高浪急的 2022 賺多一點! 每年的年尾和年頭,分析員都會預測下一年的股市走勢,CNBA 收集了大行對 2022 年 S&P 500 指數的預測: 在 2021 年年尾,市場談論疫情揮之不去、通漲和美國年頭至年中開始加息,唱淡的人說2021 年標普和納指靠龍頭股支持,2022 年資金一走就會大跌;唱好的人認為美聯署加息控制通漲,同時經濟復甦強勁,應該可以在過山車的高低起跌中再創高峰。 大行是怎樣預測上述的情況?從上表可見,普遍仍相信大盤向好,其中最牛的是 Oppenheimer 5,330 點 (相對 2021 收市價 4,766 升 12%),最熊是 Morgan Stanley 的 4,400 點 (跌 8%)。 很多人對大行預測都是不以為然,尤其個股預測很多時是派貨通告,舞高弄低的工具。至於美股大市年尾預測,感覺上比較有參考價值,始終大盤預測比較少水份,而且按宏觀經濟因素。然而事實又是否如此? 投資銀行的分析師沒有水晶球,他們對將來的預測也是計出來,當然他們有很多數據和模型去獲得比一般人更準確的預測,但疫情、戰爭、政治事件從來也是不能預測的,故此我們不能說 "大行評估 2022 年指數表現從 -8% 到 12%,所以大概就是上升 10% 吧" 這類的說話。 我簡單搜尋了一下 2019 年和 2020 年 兩年的預測,結果和想像差不多,部份大行的預測偏測達 15 - 20%,而且沒有哪間的預測能年年準確,在過去兩年"比較準"的是 BMO,去年是1%偏差,前年是 9%,已經是相對表現好的預測,而最離譜的是 Morgan Stanley,連續兩年都有 15% 以上的偏差,今年 Morgan Stanley 預測標普表現最低,我衷心希望 Morgan Stanley 可以繼續燈爆 SPY。 年尾自己做了些回顧,表現繼續是強差人意,2022年如果是風高浪急,還是配置多一點到 VOO 和 QQQ 兩個大盤,並 謹慎對沖 。至於其餘的資產,我希望自己可以實踐 投資十誡 ,最重要是懂得及時離場,不要讓有盈利股票突然變成損失。

極實用!跌市對沖 SPY / VOO,比躺平賺更多

圖片
之前提及過在熊市或股市回調的時候,可使用傳統的 避險三寶 操作,減低損失。不過,如果參考我一向提倡的 躺平投資法 ,我們可以用對沖方式去操作標普 500 指數,在不用減持 VOO 或 SPY 的情況下,達到 1) 增加 VOO / SPY 持倉、2) 降低成本價、3) 長遠創造更好回報 的效果。 對沖的基本概念 對沖就是購買走勢不同的"標的物" (如股票、期貨),無論大市向上或者向下,其中一款 "標的物" 都會有正回報,藉此平衡組合的總價值。 有些人未能領略對沖的威力,常常誤以為一升一跌打個和,不如在跌市買入 SQQQ,在升市買入 TQQQ,就可盡取整個升浪/跌浪的回報了。類似的想法我們談過 很多次 ,在此不贅。下圖解釋了對沖的基本概念,唯一的假設是持倉是比較長期持有。 對沖 SPY / VOO 的標的物 財經新聞間中提到一個很嚇人的名詞,叫恐慌指數 (VIX),這個指標反映「標普500指數未來30天的隱含波動率」,也就是大市前景的情緒,數值愈高則可能出現大量交易。事實上當風高浪急的時候,VIX 往往會跳升到高位;在股市回復平靜的時候,VIX 指數會慢慢回調,一般而言,VIX 指數會在 15 至 20 之間遊走。 如果留意一下過去幾年的 VIX 指數,大致會有以下的觀察: 在小回調的時候升至 25 至 30 的水平, 在大回調升上 60 左右, 而在極強的恐慌則可以上達 80 甚至更高。 透過這個特性,我們利用 VIX 去對沖長期持有的 SPY / VOO 投資。不過,我們不會直接買入 VIX,而是利用美股市場對應 VIX 的期貨產品。我的選擇是用 VXX 去做短期對沖,讀者可以自行研究和選擇自己的對沖產品,甚至簡單地用反向 ETF 去對沖也可以。(事實上,做對沖是反向產品比較正確的用法) 利用 VXX 操作對沖 單看VXX 過去一年的表現,會發現它有極強的下跌速度,一年之間價格急跌超過七成,但在 VIX 爆標的時候,它的升幅也相當驚人,可見它只能做短期對沖,否則損耗可能比 SQQQ 更利害。 資產配置 雖然都是投資 S&P 標普 500 指數,但我們知道 VOO 比 SPY 划算,所以我們會把 90% 資金買入 VOO,另外的 10% 預留買入 VXX。 買入時機 觀察 VIX,當它開始上升到 20 左右的水平,就買...